Sigorta hukuku, sigortacı ile sigorta ettiren arasındaki sözleşme ilişkisini ve rizikonun gerçekleşmesi halinde doğan tazminat veya bedel ödeme yükümlülüklerini düzenleyen hukuk dalıdır. Türk Ticaret Kanunu'nun sigorta hükümleri, 5684 sayılı Sigortacılık Kanunu, Karayolları Trafik Kanunu ve ilgili genel şartlar bu alanın temel mevzuatını oluşturur. Zorunlu trafik sigortası ve zorunlu deprem sigortası gibi kanunen yaptırılması gereken sigortaların yanında kasko, konut, hayat, sağlık ve ferdi kaza sigortaları gibi ihtiyari sigortalar da günlük hayatın önemli bir parçasıdır.
Uygulamada en sık karşılaşılan uyuşmazlıklar; hasar bedelinin eksik ödenmesi, kaza sonrası aracın değer kaybının karşılanmaması, rizikonun teminat dışı sayılarak tazminat talebinin reddedilmesi, beyan yükümlülüğünün ihlal edildiği gerekçesiyle ödeme yapılmaması ve sağlık ya da hayat sigortalarında önceden mevcut hastalık iddiaları üzerinde yoğunlaşır. Bu uyuşmazlıklar mahkeme yoluyla çözülebileceği gibi, Sigortacılık Kanunu ile kurulan Sigorta Tahkim Komisyonu aracılığıyla da sonuçlandırılabilir. Hangi yolun tercih edileceği, uyuşmazlığın tutarına ve niteliğine göre ayrıca değerlendirilmelidir.
Korkmaz Hukuk ve Danışmanlık, Büyükçekmece, Beylikdüzü ve Avcılar başta olmak üzere İstanbul'un batı yakasındaki sigortalılara ve zarar görenlere sigorta uyuşmazlıklarında danışmanlık ve dava takibi hizmeti vermektedir. Poliçe ve genel şartların incelenmesi, sigorta şirketine yapılacak başvuruların hazırlanması, ekspertiz raporlarının değerlendirilmesi, Sigorta Tahkim Komisyonu başvurusu ve dava süreçleri bu kapsamda ele alınmaktadır. Sürecin her aşamasında sigortalının poliçeden doğan hakları ve zamanaşımı süreleri gözetilmekte, müvekkil olası sonuçlar hakkında bilgilendirilmektedir.
Hizmet Kapsamı
Zorunlu trafik sigortası tazminatları
Kusurlu aracın zorunlu mali sorumluluk sigortasından araç hasarı, yaralanma ve ölüm nedeniyle doğan zararların poliçe limitleri dahilinde tahsili için başvuru ve davalar takip edilir.
Araç değer kaybı talepleri
Kaza sonrası onarılan aracın piyasa değerinde meydana gelen düşüşün, karşı tarafın trafik sigortasından talep edilmesi süreci yürütülür.
Kasko uyuşmazlıkları
Hasar bedelinin eksik ödenmesi, tazminat talebinin reddi, rayiç değer tartışmaları ve çalınma gibi hallerde kasko şirketine karşı haklar ileri sürülür.
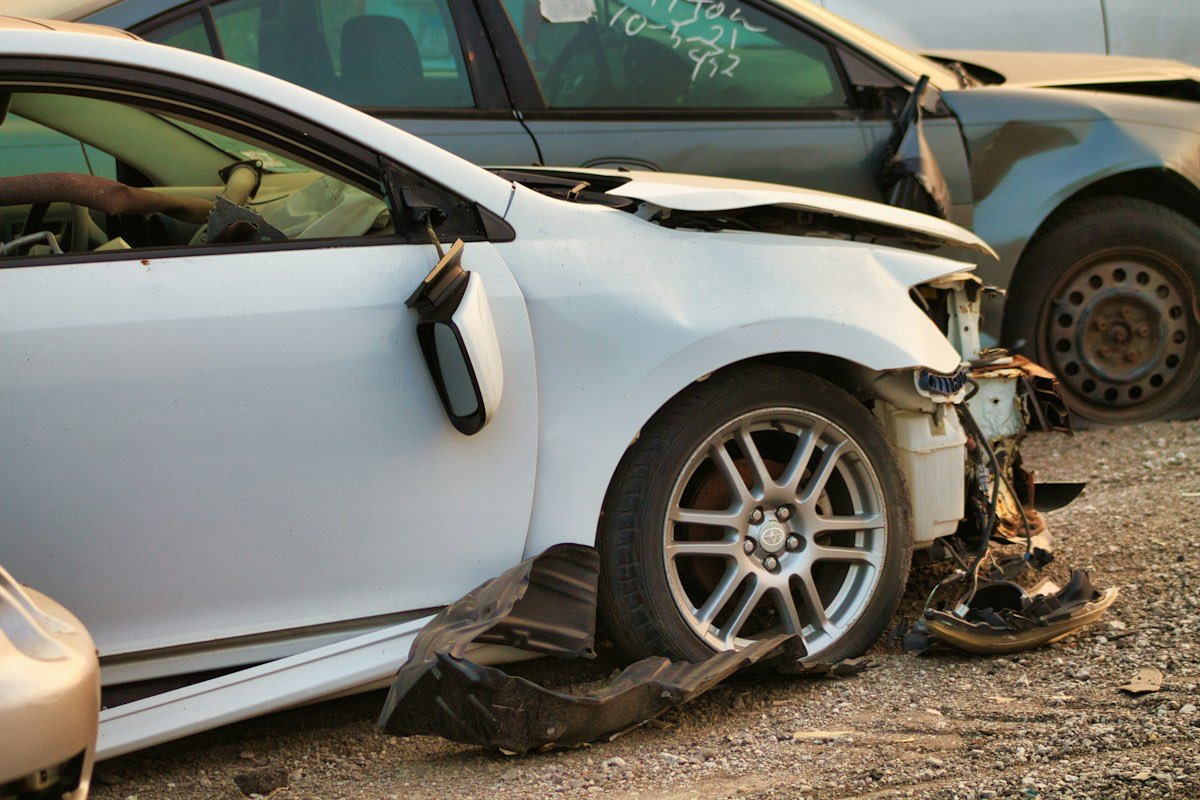
Ağır hasarlı (pert) araçlar
Aracın ağır hasarlı kabul edilmesi halinde rayiç bedelin doğru belirlenmesi, sovtaj ve kayıt işlemlerine ilişkin uyuşmazlıklarda hukuki destek sunulur.
Sigorta Tahkim Komisyonu başvuruları
Sigorta sözleşmesinden doğan uyuşmazlıkların mahkemeye alternatif olarak Sigorta Tahkim Komisyonu nezdinde çözülmesi için başvuru dosyası hazırlanır ve süreç takip edilir.
Hayat ve ferdi kaza sigortaları
Vefat ve sürekli sakatlık teminatlarına ilişkin ödeme talepleri ile kredi bağlantılı hayat sigortalarından doğan uyuşmazlıklar değerlendirilir.
Sağlık sigortası uyuşmazlıkları
Tedavi giderlerinin ödenmemesi, önceden mevcut hastalık gerekçesiyle red ve poliçe yenileme koşullarına ilişkin uyuşmazlıklarda başvuru ve dava süreçleri yürütülür.
Konut ve işyeri sigortaları
Yangın, su baskını, hırsızlık ve doğal afet gibi rizikolar nedeniyle konut ve işyeri sigortalarından kaynaklanan tazminat talepleri takip edilir.
Zorunlu deprem sigortası (DASK)
6305 sayılı Afet Sigortaları Kanunu kapsamındaki zorunlu deprem sigortasından doğan hasar tespiti ve tazminat uyuşmazlıklarında hukuki destek sunulur.
Rücu davaları
Zarar gören sigortalısına ödeme yapan sigortacının halefiyet ilkesine dayanarak kusurlu tarafa yönelttiği rücu taleplerinde taraflara danışmanlık verilir.
Beyan yükümlülüğü ve poliçe iptali
Sözleşme öncesinde bildirilmeyen veya yanlış bildirilen hususlar gerekçesiyle sigortacının sözleşmeden cayması, prim farkı istemesi veya ödemeden kaçınması halleri değerlendirilir.
Süreç Nasıl İşler?
Poliçe ve hasar dosyasının incelenmesi
Poliçe, genel ve özel şartlar, ekspertiz raporu ve sigorta şirketinin red veya ödeme yazısı incelenerek talebin hukuki dayanağı belirlenir.
Sigorta şirketine yazılı başvuru
Talep edilen tutar ve dayanakları gösterilerek sigorta şirketine belgeli ve yazılı başvuru yapılır; bu başvuru hem trafik sigortası davaları hem de tahkim için ön şarttır.
Çözüm yolunun seçilmesi
Sigorta şirketinin talebi reddetmesi veya süresinde yanıt vermemesi halinde, uyuşmazlığın niteliğine göre Sigorta Tahkim Komisyonu ya da mahkeme yolu tercih edilir.
Bilirkişi ve ekspertiz değerlendirmesi
Hasar miktarı, değer kaybı, kusur oranı veya tıbbi durum bilirkişi incelemesiyle belirlenir; raporlara karşı süresinde itiraz edilir.
Karar ve tahsil
Hakem kararı veya mahkeme kararı doğrultusunda ödeme yapılmazsa, alacak icra takibi yoluyla tahsil edilir.
Sigorta Tahkim Komisyonu
5684 sayılı Sigortacılık Kanunu'nun 30. maddesiyle kurulan Sigorta Tahkim Komisyonu, sigorta sözleşmesinden doğan uyuşmazlıkların hakemler aracılığıyla çözülmesini sağlar. Başvurudan önce sigorta şirketine yazılı olarak başvurulmuş olması ve şirketin talebi reddetmesi ya da kanunda öngörülen süre içinde yanıt vermemesi gerekir. Başvuru, başvuru ücretinin yatırılması ve gerekli belgelerin sunulmasıyla elektronik ortamda veya yazılı olarak yapılabilir.
Komisyon süreci genellikle dosya üzerinden yürütülür ve hakemlerin karar vermesi için kanunda kısa süreler öngörülmüştür. Her yıl güncellenen parasal sınırın altındaki uyuşmazlıklarda verilen kararlar kesindir; bu sınırı aşan uyuşmazlıklarda itiraz hakem heyetine başvurulabilir ve belirli şartlarla kanun yollarına gidilebilir. Hakem kararları icra yoluyla takip edilebilir. Aynı uyuşmazlık için hem mahkemeye hem de komisyona başvurulamayacağından yol seçimi dikkatle yapılmalıdır.
Zamanaşımı ve bildirim yükümlülükleri
Türk Ticaret Kanunu'nun 1420. maddesine göre sigorta sözleşmesinden doğan istemler, alacağın muaccel olduğu tarihten itibaren iki yıl ve her halde rizikonun gerçekleştiği tarihten itibaren altı yıl içinde zamanaşımına uğrar. Zorunlu trafik sigortası kapsamında zarar görenin sigortacıya karşı talepleri ise Karayolları Trafik Kanunu'nun zamanaşımı hükümlerine tabidir.
Sigortalının rizikonun gerçekleştiğini sigortacıya gecikmeksizin bildirmesi, hasarın tespiti için gerekli bilgi ve belgeleri sunması ve zararı azaltmak için makul önlemleri alması beklenir. Bu yükümlülüklere uyulmaması, kanun ve poliçe şartlarına göre tazminattan indirim yapılmasına yol açabilir.
Değer kaybının belirlenmesi
Anayasa Mahkemesi'nin 2020 yılında Karayolları Trafik Kanunu'nun 90. maddesine ilişkin verdiği iptal kararı sonrasında, değer kaybının genel şartlardaki formüle bağlı kalınmaksızın, aracın kaza öncesi ve onarım sonrası piyasa değerleri arasındaki farka göre belirlenmesi yaklaşımı uygulamada ağırlık kazanmıştır.
Aracın yaşı, kilometresi, hasar geçmişi, hasarlı parçaların niteliği ve onarımın orijinal parçalarla yapılıp yapılmadığı, değer kaybının belirlenmesinde dikkate alınan başlıca unsurlardır. Talep karşı aracın kusur oranı nispetinde karşılandığından, kaza tespit tutanağındaki kusur dağılımına itiraz edilmesi gereken durumlarda bilirkişi incelemesi önem kazanır.
Görüşmeye Getirilmesi Faydalı Belgeler
- Sigorta poliçesi ve varsa ek sözleşmeler
- Kaza tespit tutanağı veya olay tutanağı ile hasar fotoğrafları
- Ekspertiz raporu, hasar dosya numarası ve onarım faturaları
- Sigorta şirketiyle yapılan yazışmalar ve red yazısı
- Araç ruhsatı ve sürücü belgesi
- Sağlık ve hayat sigortalarında tıbbi raporlar, epikriz ve faturalar
- Konut ve deprem sigortalarında tapu kaydı ve hasar tespit belgeleri
- Ödeme yapılmışsa dekont ve imzalanan ibraname
Sık Sorulan Sorular
Sigorta Tahkim Komisyonu'na başvurmak için avukat gerekli mi?
Sigorta Tahkim Komisyonu'na başvuru için avukatla temsil zorunlu değildir; sigortalı veya zarar gören bizzat başvurabilir. Bununla birlikte başvurunun eksiksiz belgelerle yapılması, talep kalemlerinin doğru belirlenmesi ve bilirkişi raporlarına süresinde itiraz edilmesi sürecin sağlıklı ilerlemesi açısından önemlidir. Başvuru öncesinde sigorta şirketine yazılı başvuru yapılmış olması ön şart olduğundan bu adımın belgelenmesine dikkat edilmelidir.
Kasko şirketi ödemeyi reddederse ne yapabilirim?
Öncelikle red gerekçesinin yazılı olarak alınması ve poliçe ile genel şartlar karşısında değerlendirilmesi gerekir. Red gerekçesinin poliçeye veya kanuna uygun olmadığı düşünülüyorsa Sigorta Tahkim Komisyonu'na başvurulabilir veya dava açılabilir. Kasko uyuşmazlıklarında Türk Ticaret Kanunu'ndaki iki yıllık ve altı yıllık zamanaşımı süreleri gözetilmeli, başvuru geciktirilmemelidir.
Değer kaybı kendi kasko şirketimden istenebilir mi?
Kasko genel şartlarına göre aracın onarım sonrası değer kaybı kural olarak teminat kapsamında değildir; ancak poliçeye ek teminat olarak eklenmişse durum farklı olabilir. Bu nedenle değer kaybı genellikle kazada kusurlu olan aracın zorunlu trafik sigortasından, onun kusur oranı nispetinde talep edilir. Bu talep için de öncelikle ilgili sigorta şirketine yazılı başvuru yapılması gerekir.
İbraname imzaladım, yine de fark talep edebilir miyim?
Yargıtay uygulamasında sigorta şirketlerinin ödeme sırasında aldığı ibranameler, kural olarak gerçekte ödenen miktarla sınırlı bir makbuz niteliğinde kabul edilmektedir. Bu nedenle ödenen tutar gerçek zararı karşılamıyorsa, kalan kısım için talepte bulunulması mümkün olabilir. Ancak ibranamenin içeriği, imzalandığı koşullar ve zamanaşımı süreleri her olayda ayrıca değerlendirilmelidir.
DASK poliçesi olmayan konutta deprem hasarı karşılanır mı?
Zorunlu deprem sigortası yaptırılmamış bir konutta meydana gelen deprem hasarı için Doğal Afet Sigortaları Kurumu tarafından tazminat ödenmez. Konut sigortalarındaki ihtiyari deprem teminatı da kural olarak zorunlu deprem sigortası teminatını aşan kısım için verildiğinden, zorunlu poliçe bulunmadan bu teminata dayanmak sorun yaratabilir. Bu nedenle poliçenin her yıl yenilenip yenilenmediği kontrol edilmelidir.
Sağlık sigortası önceden var olan hastalık gerekçesiyle ödeme yapmıyorsa ne yapılabilir?
Bu tür uyuşmazlıklarda, sözleşme öncesinde sigortacının sorduğu sorular, sigortalının verdiği cevaplar ve hastalığın teşhis tarihi belirleyicidir. Sigortalı, bilgisi dahilindeki önemli hususları bildirmekle yükümlü olmakla birlikte, sigortacının sormadığı veya bilmesi gereken durumlar bakımından ödemeden kaçınması her zaman mümkün değildir. Tıbbi kayıtlar ve poliçe şartları birlikte incelenerek tahkim veya dava yolu değerlendirilebilir.
Bu sayfadaki bilgiler genel bilgilendirme amaçlıdır ve hukuki mütalaa niteliği taşımaz. Mevzuat ve yargı içtihatları değişebileceğinden, somut olayınıza ilişkin bir avukattan görüş almanız tavsiye edilir.